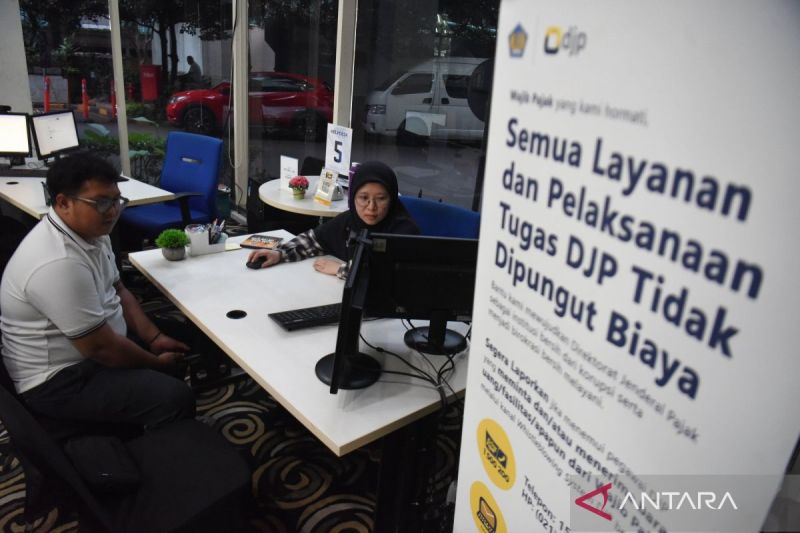

Kementerian Keuangan menerbitkan Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 yang mengubah mekanisme pembayaran utang pajak. Aturan ini ditujukan untuk memudahkan wajib pajak memenuhi kewajiban perpajakannya sekaligus mempercepat pelunasan pokok utang yang masih tertunda.
PMK 71/2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024. Ketentuan tersebut mulai berlaku sejak diundangkan pada 2 Oktober 2026.
Pembayaran diprioritaskan untuk pokok utang
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan, mekanisme sebelumnya menghitung pembayaran secara proporsional dengan sanksi administratif. Melalui aturan baru, pembayaran wajib pajak terlebih dahulu diperhitungkan untuk melunasi pokok utang pajak.
Perubahan ini memberi kesempatan kepada wajib pajak untuk menyelesaikan kewajiban pokoknya, sekaligus memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif sepanjang memenuhi ketentuan yang berlaku.
Dengan skema tersebut, pembayaran yang dilakukan tidak langsung terbagi secara proporsional antara pokok utang dan sanksi. Fokus awalnya adalah mengurangi pokok utang pajak yang harus dilunasi oleh wajib pajak.
Ketentuan keberatan dan sanksi diperjelas
Selain mengubah mekanisme pembayaran, PMK 71/2026 menyempurnakan jangka waktu penyampaian surat tanggapan atas hasil penelitian keberatan. Aturan ini juga memuat penjelasan lebih lanjut mengenai pengurangan atau penghapusan sanksi administratif.
Namun, tidak semua sanksi administratif dapat diajukan untuk memperoleh pengurangan atau penghapusan melalui mekanisme dalam PMK tersebut. Sanksi yang timbul akibat proses keberatan, banding, maupun peninjauan kembali dikecualikan dari pengajuan melalui ketentuan ini.
Artinya, fasilitas yang tersedia dalam PMK 71/2026 tetap memiliki batasan. Wajib pajak harus memperhatikan persyaratan dan ketentuan yang berlaku untuk dapat memanfaatkannya.
Bukan kebijakan pemutihan pajak
Bimo menegaskan, penyempurnaan aturan pembayaran ini bukan kebijakan pemutihan pajak. PMK 71/2026 juga tidak menghapus kewajiban wajib pajak untuk melunasi pokok utang pajak.
Fasilitas pengurangan atau penghapusan hanya berkaitan dengan sanksi administratif dan tetap diberikan berdasarkan persyaratan yang ditetapkan. Pokok utang pajak tetap menjadi kewajiban yang harus diselesaikan.
Dari sisi fiskal, pemerintah berharap perubahan tersebut dapat mempercepat penyelesaian utang pajak yang pembayarannya masih tertunda. Kebijakan ini juga diarahkan untuk memperkuat kepatuhan sukarela wajib pajak.
Diharapkan mendukung arus kas UMKM
Menurut Bimo, penyempurnaan ketentuan ini diharapkan membantu wajib pajak menyelesaikan kewajibannya dengan lebih baik serta mendukung sistem perpajakan yang semakin adil dan efektif.
Ia juga menyebut kebijakan tersebut diharapkan dapat menjaga ketahanan arus kas wajib pajak, terutama pelaku usaha mikro, kecil, dan menengah (UMKM). Dengan demikian, aturan baru ini diharapkan ikut mendukung keberlangsungan dan perkembangan usaha mereka.
PMK 71/2026 pada akhirnya menggabungkan dua tujuan, yakni mendorong pelunasan pokok utang pajak dan memberikan ruang bagi wajib pajak untuk memanfaatkan fasilitas terkait sanksi administratif sesuai aturan. Pemerintah tetap menempatkan pelunasan pokok utang sebagai kewajiban utama.
Sumber: ANTARA News – Finansial