

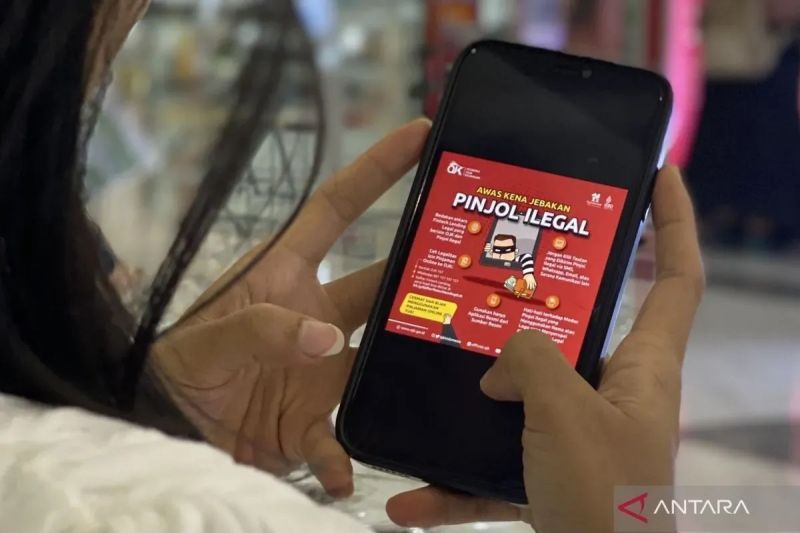

Analis ekonomi mendorong penguatan literasi finansial masyarakat untuk menghadapi meningkatnya risiko pinjaman online (pinjol) di tengah daya beli yang melemah. Ketergantungan terhadap pinjol dinilai dapat menjadi peringatan dini bagi ketahanan keuangan rumah tangga nasional.
Senior Analyst NEXT Indonesia Center Sandy Pramuji mengatakan lonjakan penyaluran pinjol yang disertai peningkatan gagal bayar menunjukkan tekanan yang semakin kuat terhadap kemampuan masyarakat memenuhi kewajiban keuangannya. Pernyataan itu disampaikannya di Jakarta, Minggu.


Gagal bayar pinjol mendekati ambang 5 persen
Berdasarkan riset NEXT Indonesia Center bertajuk “Waspadai Sinyal Tekanan Daya Beli”, yang menggunakan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, tingkat wanprestasi pinjaman bermasalah lebih dari 90 hari atau TWP90 meningkat menjadi 4,73 persen. Angka tersebut naik dari 4,32 persen pada Juli 2026.
Tingkat tersebut sudah mendekati ambang batas 5 persen yang disebut sebagai batas toleransi psikologis dan regulasi otoritas. Pada periode yang sama, outstanding pembiayaan pinjol mencapai Rp106,9 triliun, atau tumbuh 22,07 persen dibandingkan Agustus tahun sebelumnya.
Sandy menilai pertumbuhan pembiayaan digital itu tidak seluruhnya mencerminkan aktivitas produktif atau kemampuan pembayaran yang sehat. Sebagian masyarakat, menurut dia, mulai menggunakan pinjol untuk memenuhi kebutuhan hidup sehari-hari. Situasi tersebut menunjukkan adanya keterpaksaan finansial ketika pendapatan tidak mampu mengimbangi kebutuhan rumah tangga.
Ia menyebut peningkatan penarikan pinjol yang berjalan bersamaan dengan naiknya kredit bermasalah sebagai tanda bahwa masyarakat menghadapi tekanan biaya hidup yang berat. Kondisi itu tidak hanya berkaitan dengan industri teknologi finansial, tetapi juga mencerminkan melemahnya ketahanan keuangan kelompok masyarakat bawah hingga menengah.
Tabungan dan kredit konsumsi ikut tertekan
Tekanan tersebut terlihat pula dari penurunan simpanan masyarakat. Data Lembaga Penjamin Simpanan (LPS) menunjukkan saldo rata-rata rekening dengan simpanan di bawah Rp100 juta turun 61,52 persen dalam 13 tahun terakhir, dari Rp4,34 juta pada Juli 2013 menjadi Rp1,67 juta pada Juli 2026.
Di perbankan konvensional, pertumbuhan kredit konsumsi melambat menjadi 5,38 persen pada Juli 2026. Angka itu turun dari puncak pertumbuhan 11,02 persen pada Oktober 2024. Sementara itu, rasio kredit bermasalah atau NPL kredit konsumsi meningkat menjadi 2,48 persen, lebih tinggi dibandingkan 2,29 persen pada Juli 2020 ketika pandemi COVID-19.
Data tersebut menunjukkan sebagian peminjam menghadapi tekanan dalam memenuhi kewajiban pembayaran. Di sisi lain, keyakinan konsumen juga melemah. Indeks Keyakinan Konsumen (IKK) Bank Indonesia turun dari 127,0 pada Januari 2026 menjadi 118,1 pada September 2026. Indeks Kondisi Ekonomi Saat Ini (IKE) juga merosot dari 115,1 menjadi 107,5 pada periode yang sama, sekaligus menjadi titik terendah sepanjang 2026.
Inflasi pangan mempersempit ruang keuangan
Menurut Sandy, daya beli turut tergerus oleh kenaikan harga bahan pangan pokok, terutama beras. Pada September 2026, inflasi kelompok makanan, minuman, dan tembakau mencapai 4,37 persen, lebih tinggi daripada inflasi umum yang berada di level 3,28 persen.
Data Pusat Informasi Harga Pangan Strategis (PIHPS) Bank Indonesia per September 2026 juga menunjukkan harga beras Medium II dan Super II di 32 dari 33 provinsi melampaui Harga Eceran Tertinggi (HET) pemerintah. Di Jawa Barat dan Jawa Tengah, harga beras Medium II tercatat 11,85 persen di atas HET.
Kenaikan tertinggi terjadi di Kalimantan Selatan. Harga beras medium di wilayah itu mencapai Rp22.650 per kilogram, atau 61,79 persen di atas HET.
NEXT Indonesia Center juga mencatat penerimaan PPN mencapai Rp591,5 triliun hingga Agustus 2026, tumbuh 38,90 persen secara tahunan. Namun, Sandy mengingatkan peningkatan penerimaan tersebut belum otomatis menunjukkan daya beli masyarakat menguat, meskipun dapat menandakan transaksi barang dan jasa tetap berlangsung.
Dalam kondisi pendapatan yang tidak bertambah, tabungan menyusut, dan harga kebutuhan pokok meningkat, pinjol berisiko menjadi solusi jangka pendek yang memperpanjang siklus utang. Karena itu, penguatan literasi finansial dinilai penting agar masyarakat mampu mengelola risiko serta menjaga ketahanan ekonomi rumah tangga.
Sumber: ANTARA News – Finansial